ETF dla początkujących - co to jest i jak kupić ETF w Polsce
ETF to fundusz notowany na giełdzie, który kopiuje indeks, np. kilka tysięcy spółek z całego świata - kupujesz go przez rachunek maklerski jak akcję. W Polsce najprościej zrobić to w domu maklerskim, także w ramach IKE lub IKZE, a zysk poza tymi kontami podlega 19% podatkowi Belki.
W tekście
- Co to jest ETF i jak działa?
- Jakie ETF-y są najpopularniejsze w Polsce?
- ETF akumulujący czy dystrybuujący - czym się różnią?
- Co to jest TER i ile kosztuje ETF?
- Jak kupić ETF w Polsce krok po kroku?
- Czy ETF można kupić na IKE i IKZE?
- Jak rozliczyć podatek od ETF?
- Dlaczego nie mogę kupić ETF z USA?
- Jakie ryzyka ma inwestowanie w ETF?
- Pytania i odpowiedzi
- Źródła
Opisuję, jak działa instrument i jak policzyć koszty i ryzyka. Nie mówię, co kupić. Wyniki z przeszłości nie gwarantują przyszłych, a inwestycje mogą przynieść stratę. Decyzję podejmujesz sam.
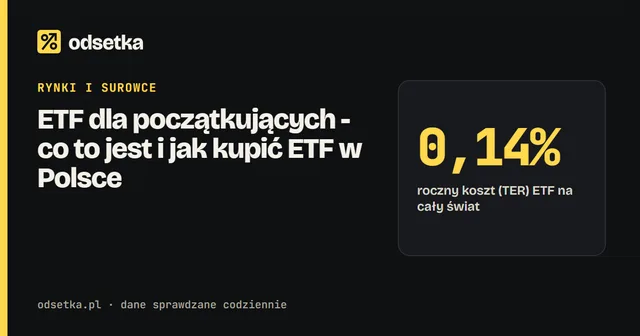
ETF (exchange traded fund) to fundusz inwestycyjny notowany na giełdzie, który zwykle odwzorowuje indeks - np. Vanguard FTSE All-World (VWCE) kupuje akcje kilku tysięcy spółek z całego świata i kosztuje 0,14% rocznie. W Polsce ETF kupisz przez rachunek maklerski (zwykły, IKE lub IKZE) tak samo jak akcję, a zysk ze sprzedaży poza IKE/IKZE rozliczasz w PIT-38 z 19% podatkiem.
- ETF kupuje cały koszyk akcji lub obligacji naraz - jedna transakcja daje udział w setkach lub tysiącach spółek.
- Koszt roczny (TER) szerokich ETF-ów na rynki rozwinięte to 0,07-0,20%, a polskich ETF-ów od Beta ETF - ok. 0,5-0,7% (KID).
- ETF akumulujący reinwestuje dywidendy w funduszu, dystrybuujący wypłaca je na rachunek.
- W UE inwestor indywidualny kupi tylko ETF z dokumentem KID (rozporządzenie PRIIPs) - stąd brak dostępu do ETF-ów z USA.
- W 2026 r. na IKE możesz wpłacić do 28 260 zł, na IKZE do 11 304 zł.
Co to jest ETF i jak działa?
ETF to fundusz, którego jednostki są notowane na giełdzie przez cały dzień sesji. Większość ETF-ów jest pasywna: nie wybiera spółek, tylko kopiuje skład indeksu. Gdy kupujesz jedną jednostkę ETF na indeks światowy, pośrednio masz udział w każdej spółce z tego indeksu, w proporcji do jej wielkości.
Najważniejsze cechy ETF-u w porównaniu z innymi formami:
- vs akcje pojedynczej spółki - ryzyko rozłożone na wiele firm; upadek jednej nie przekreśla inwestycji,
- vs fundusz inwestycyjny w banku (TFI) - zwykle dużo niższa opłata roczna i możliwość kupna lub sprzedaży w trakcie sesji po bieżącej cenie,
- vs lokata czy obligacje - brak gwarancji kapitału i stałego oprocentowania; wartość może spaść o kilkadziesiąt procent.
Jakie ETF-y są najpopularniejsze w Polsce?
Poniżej szerokie ETF-y, które najczęściej pojawiają się w portfelach polskich inwestorów, z notowaniami z 8.10.2026 r. Zestawienie jest przykładowe - nie jest rekomendacją.
| ETF (ticker) | Co kopiuje | Notowanie 8.10.2026 | Zmiana 1 rok | TER / koszty roczne | Dywidendy |
|---|---|---|---|---|---|
| Vanguard FTSE All-World (VWCE) | akcje z całego świata | 171,90 EUR | +20,9% | 0,14% | akumulujący |
| iShares Core MSCI World (IWDA) | rynki rozwinięte | 130,98 EUR | +19,0% | 0,20% | akumulujący |
| iShares Core S&P 500 (CSPX) | 500 dużych spółek z USA | 749,08 USD | +20,6% | 0,07% | akumulujący |
| iShares Core MSCI EM IMI (EIMI) | rynki wschodzące | 54,41 USD | +23,4% | 0,18% | akumulujący |
| Beta ETF WIG20TR (ETFBW20TR) | 20 największych spółek z GPW | 85,61 zł | +51,2% | ok. 0,48% (KID) | akumulujący |
| Beta ETF S&P 500 PLN-Hedged (ETFBSPXPL) | S&P 500 z zabezpieczeniem walutowym | 134,52 zł | +15,5% | ok. 0,67% (KID) | akumulujący |
Źródło notowań: Yahoo Finance (VWCE z Xetry, IWDA i CSPX z Euronext Amsterdam, EIMI z LSE, Beta ETF z GPW), ceny zamknięcia 8.10.2026 r. TER: Vanguard (VWCE), justETF (IWDA, CSPX, EIMI), Analizy.pl na podstawie KID (Beta ETF), stan na 8.10.2026 r.
Źródło: Yahoo Finance, XETRA. Dane pobierane automatycznie, ostatnio 11.10.2026 00:08.
Zwróć uwagę na dwie rzeczy z tabeli. Po pierwsze, wyniki z ostatniego roku są wysokie, ale to tylko jeden rok - nie świadczy o kolejnych. Po drugie, wynik w złotych różni się od wyniku w euro czy dolarach, bo dochodzi zmiana kursu. Beta ETF S&P 500 PLN-Hedged zarobił mniej niż CSPX w dolarach, bo zabezpieczenie walutowe kosztuje i wyłącza wpływ kursu USD/PLN.
ETF akumulujący czy dystrybuujący - czym się różnią?
- Akumulujący (Acc) - dywidendy od spółek zostają w funduszu i są reinwestowane, więc rośnie wartość jednostki. Nie dostajesz wypłat i nie płacisz w Polsce podatku od dywidend, dopóki nie sprzedasz jednostek.
- Dystrybuujący (Dist) - fundusz co jakiś czas wypłaca dywidendę na Twój rachunek. Od każdej wypłaty płacisz w Polsce 19% podatku (art. 30a ustawy o PIT), chyba że ETF jest na IKE lub IKZE.
Poza IKE/IKZE wersja akumulująca odracza podatek do momentu sprzedaży, co przy długim horyzoncie pozwala reinwestować całą kwotę dywidend. Wersja dystrybuująca może mieć sens, jeśli chcesz regularnego dochodu.
Co to jest TER i ile kosztuje ETF?
TER (total expense ratio) to roczny koszt prowadzenia funduszu, potrącany codziennie z jego wartości - nie płacisz go osobno. W dokumentach KID ten sam koszt pojawia się jako „koszty bieżące”.
Pełny koszt inwestowania w ETF to jednak więcej niż TER:
- TER - opłata funduszu, np. 0,14% rocznie dla VWCE,
- prowizja maklerska - za każdą transakcję kupna i sprzedaży, zależna od domu maklerskiego,
- przewalutowanie - jeśli kupujesz ETF notowany w euro lub dolarach, a wpłacasz złote,
- spread - różnica między ceną kupna i sprzedaży na giełdzie; przy dużych ETF-ach niewielka.
Inwestujesz 10 000 zł w ETF o TER 0,14% przez rok, a wartość funduszu się nie zmienia.
- koszt TER: 10 000 × 0,14% = 14 zł rocznie
- przy ETF o kosztach 0,67%: 67 zł rocznie
- różnica po 20 latach przy stałej kwocie: (67 - 14) × 20 = 1060 zł, a przy rosnącej wartości portfela jeszcze więcej
Jak kupić ETF w Polsce krok po kroku?
- Otwórz rachunek maklerski w domu maklerskim lub biurze maklerskim banku - zwykle online, z weryfikacją tożsamości.
- Zdecyduj, czy to ma być zwykły rachunek, IKE czy IKZE - można mieć kilka naraz.
- Sprawdź, czy dom maklerski daje dostęp do giełdy, na której notowany jest ETF - nie każdy ma rynki zagraniczne, np. IKE w części biur obejmuje tylko GPW.
- Wpłać pieniądze i ewentualnie przewalutuj - część biur robi to automatycznie przy zleceniu.
- Złóż zlecenie kupna - podajesz ticker lub kod ISIN, liczbę jednostek i limit ceny.
- Przechowuj dokumenty - dom maklerski w Polsce wyśle Ci do końca lutego PIT-8C z rozliczeniem sprzedaży z poprzedniego roku.
Prowizje i opłaty w konkretnych domach maklerskich (stan na październik 2026 r.) zebrałem w tekście GPW - jak zacząć.
Czy ETF można kupić na IKE i IKZE?
Tak, jeśli otworzysz IKE lub IKZE w formie rachunku maklerskiego. Limity wpłat na 2026 r. wynoszą:
- IKE - 28 260 zł,
- IKZE - 11 304 zł, a dla prowadzących działalność gospodarczą 16 956 zł.
Zalety: na IKE zysk jest zwolniony z podatku Belki przy wypłacie po spełnieniu warunków (m.in. wypłata po 60. roku życia), a wpłaty na IKZE odliczasz od dochodu w PIT. Część domów maklerskich ma w 2026 r. promocje z zerową prowizją na ETF-y w IKE/IKZE. Różnice między kontami opisałem w tekście IKE czy IKZE, a ile zyskasz na uldze, policzysz w kalkulatorze IKE/IKZE.
Jak rozliczyć podatek od ETF?
Poza IKE i IKZE zysk ze sprzedaży jednostek ETF to dochód kapitałowy:
- stawka 19% (art. 30b ustawy o PIT), tzw. podatek Belki,
- podstawą jest różnica między ceną sprzedaży a kosztem zakupu, łącznie z prowizjami,
- dochód wykazujesz w zeznaniu PIT-38, składanym od 15 lutego do 30 kwietnia roku następnego,
- polski dom maklerski przekazuje do końca lutego informację PIT-8C z przychodami i kosztami,
- straty z jednego roku możesz odliczyć od zysków kapitałowych w kolejnych 5 latach (do 50% straty w jednym roku),
- dywidendy z ETF-ów dystrybuujących opodatkowane są 19% (art. 30a) - przy funduszach zagranicznych zwykle rozliczasz je samodzielnie w PIT-38.
Sam zakup ETF-u i trzymanie go bez sprzedaży nie rodzi podatku - dlatego ETF akumulujący pozwala odroczyć podatek nawet o dziesięciolecia.
Dlaczego nie mogę kupić ETF z USA?
Bo w UE obowiązuje rozporządzenie PRIIPs (nr 1286/2014). Art. 5 ust. 1 wymaga, żeby twórca produktu przygotował dokument z kluczowymi informacjami (KID) przed udostępnieniem go inwestorom detalicznym, a art. 13 ust. 1 - żeby sprzedawca przekazał KID przed zawarciem transakcji. Amerykańscy emitenci, tacy jak Vanguard czy State Street w USA, nie przygotowują KID dla swoich funduszy notowanych w Stanach (np. VOO, SPY), więc europejskie biura maklerskie nie mogą ich sprzedawać klientom detalicznym.
W praktyce nic nie tracisz: te same indeksy są dostępne w ETF-ach w formule UCITS, zarejestrowanych w Irlandii czy Luksemburgu - jak VWCE, IWDA czy CSPX z tabeli. Klienci profesjonalni mogą kupować ETF-y z USA, ale status profesjonalny wymaga spełnienia określonych warunków.
Jakie ryzyka ma inwestowanie w ETF?
ETF rozkłada ryzyko na wiele spółek, ale go nie usuwa:
- ryzyko rynkowe - gdy spada cały rynek akcji, spada też ETF; indeksy światowe traciły w kryzysach kilkadziesiąt procent,
- ryzyko walutowe - ETF notowany w EUR lub USD zmienia wartość w złotych razem z kursem; przez rok do 8.10.2026 r. dolar zdrożał wobec złotego o 6,9% (NBP),
- ryzyko koncentracji - indeksy ważone kapitalizacją mają dużo największych spółek; w S&P 500 kilka firm technologicznych stanowi znaczną część indeksu,
- ryzyko kraju - ETF na jeden rynek, np. WIG20, zależy od gospodarki jednego kraju i kilku sektorów,
- ryzyko zachowania - sprzedaż w panice po spadkach to najczęstszy sposób na zamianę chwilowej straty w trwałą.
ETF na akcje nie nadaje się na pieniądze, które mogą być potrzebne w ciągu kilku lat. Na taki cel służy poduszka finansowa na koncie oszczędnościowym lub w obligacjach. Wyniki z przeszłości nie gwarantują przyszłych.
Pytania i odpowiedzi
Co to jest ETF w prostych słowach?
To fundusz notowany na giełdzie, który kupuje koszyk akcji lub obligacji, zwykle według indeksu. Kupując jedną jednostkę, inwestujesz w cały ten koszyk. Kupujesz i sprzedajesz go przez rachunek maklerski jak zwykłą akcję.
Od jakiej kwoty można kupić ETF?
Od ceny jednej jednostki plus prowizja. 8.10.2026 r. jednostka VWCE kosztowała 171,90 EUR, a Beta ETF WIG20TR 85,61 zł. Przy małych kwotach sprawdź minimalną prowizję w domu maklerskim, bo może być wyższa niż procent od transakcji.
Czy ETF akumulujący jest lepszy od dystrybuującego?
Poza IKE i IKZE akumulujący pozwala odroczyć podatek, bo dywidendy nie są wypłacane, tylko reinwestowane w funduszu. Dystrybuujący wypłaca dywidendy, od których płacisz 19%. Na IKE i IKZE ta różnica podatkowa praktycznie znika.
Czy od ETF trzeba płacić podatek?
Tak, 19% od zysku przy sprzedaży (art. 30b ustawy o PIT) i 19% od wypłaconych dywidend (art. 30a). Rozliczasz się w PIT-38 do 30 kwietnia. Wyjątkiem są ETF-y na IKE (zwolnienie przy wypłacie po spełnieniu warunków) i IKZE (zryczałtowany 10% podatek przy wypłacie).
Dlaczego nie mogę kupić ETF z USA, np. VOO?
Bo fundusze z USA nie mają dokumentu KID, którego wymaga unijne rozporządzenie PRIIPs (1286/2014) przy sprzedaży klientom detalicznym. Te same indeksy kupisz w europejskich ETF-ach UCITS.
Źródła
- Vanguard - FTSE All-World UCITS ETF (USD) Accumulating - sprawdzone 8.10.2026
- justETF - iShares Core MSCI World (IE00B4L5Y983), CSPX (IE00B5BMR087), EIMI (IE00BKM4GZ66) - sprawdzone 8.10.2026
- Analizy.pl - Beta ETF WIG20TR i Beta ETF S&P 500 PLN-Hedged - sprawdzone 8.10.2026
- Yahoo Finance - notowania ETF, ceny zamknięcia 8.10.2026
- Rozporządzenie PRIIPs (UE) nr 1286/2014 - sprawdzone 8.10.2026
- Ustawa o PIT, tekst jednolity Dz.U. 2026 poz. 592 (art. 30a, 30b, 45) - sprawdzone 8.10.2026
- esaliens.pl - limity wpłat na IKE i IKZE w 2026 r. - sprawdzone 8.10.2026
- DEGIRO - dlaczego nie można handlować ETF-ami z USA - sprawdzone 8.10.2026
- NBP - kursy średnie, tabela A - sprawdzone 8.10.2026