Nadpłata kredytu czy inwestowanie? Policzyłem, kiedy lokata albo obligacje wygrywają z nadpłatą
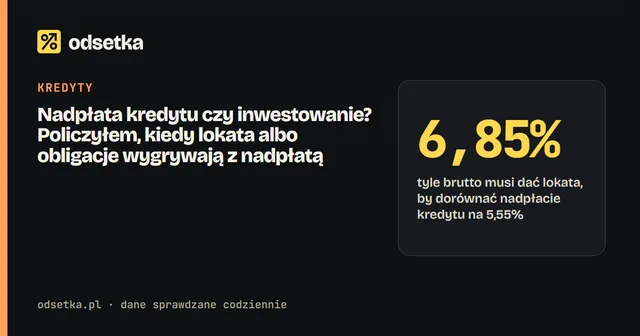
Nadpłata kredytu daje pewny "zysk" równy oprocentowaniu kredytu i bez podatku Belki, więc przy kredycie na 5,5% lokata musiałaby dawać ok. 6,85% brutto, żeby wyjść na zero. Inwestowanie wygrywa dopiero przy wyższym zysku netto, ale wtedy płacisz za to ryzykiem albo zamrożeniem pieniędzy.
W tekście
- Co się bardziej opłaca: nadpłata kredytu czy lokata?
- Nadpłata kredytu czy obligacje skarbowe - co wychodzi lepiej?
- Ile kosztuje nadpłata kredytu - prowizja za wcześniejszą spłatę?
- Jakie ryzyko ma nadpłata, a jakie inwestowanie?
- Kiedy nadpłata ma więcej sensu, a kiedy inwestowanie?
- Jak policzyć to na swoim kredycie?
- Pytania i odpowiedzi
- Źródła
Liczby pochodzą z przykładów reprezentatywnych i stron banków z datą sprawdzenia. Twoja oferta zależy od zdolności kredytowej i negocjacji. Przed podpisaniem umowy porównaj formularz informacyjny.
Nadpłata kredytu przynosi "zwrot" równy oprocentowaniu kredytu, bez podatku i bez ryzyka, więc żeby inwestowanie wyszło lepiej, musisz zarobić na czysto więcej niż wynosi oprocentowanie kredytu. Przy kredycie hipotecznym na 5,55% (tyle wynosi oprocentowanie zmienne w przykładach reprezentatywnych Pekao i ING z 1.10.2026) lokata albo konto oszczędnościowe musiałyby płacić ok. 6,85% brutto, bo 19% zabiera podatek Belki.
- Nadpłata = pewny zysk równy oprocentowaniu kredytu, bez podatku od zysków kapitałowych.
- Próg opłacalności dla lokaty: oprocentowanie kredytu podzielone przez 0,81. Przy 5,55% wychodzi ok. 6,85% brutto.
- Obligacje indeksowane inflacją (EDO, COI) mogą wygrać tylko wtedy, gdy inflacja będzie wysoka - tego nikt nie gwarantuje.
- W ciągu 36 miesięcy od umowy bank może pobrać prowizję za nadpłatę kredytu ze zmienną stopą: max 3% kwoty i nie więcej niż odsetki za rok (art. 40 ustawy o kredycie hipotecznym).
- Nadpłacone pieniądze tracisz z oczu - nie wypłacisz ich z powrotem, więc najpierw poduszka finansowa.
Co się bardziej opłaca: nadpłata kredytu czy lokata?
Porównuję zawsze dwie liczby: oprocentowanie kredytu i oprocentowanie oszczędności po podatku. Każda złotówka nadpłaty przestaje "pracować" dla banku, czyli przestajesz płacić od niej odsetki według stopy kredytu. To jest Twój zysk i nie płacisz od niego podatku Belki, bo formalnie żadnego przychodu nie masz.
Odsetki z lokaty, konta oszczędnościowego czy obligacji skarbowych są opodatkowane zryczałtowanym podatkiem 19% (więcej w tekście o podatku Belki). Zostaje Ci więc 81% odsetek. Stąd prosta reguła:
- próg opłacalności lokaty = oprocentowanie kredytu ÷ 0,81.
| Oprocentowanie kredytu | Lokata musi dawać brutto (min.) | Netto po Belce |
|---|---|---|
| 5,00% | 6,17% | 5,00% |
| 5,50% | 6,79% | 5,50% |
| 5,55% | 6,85% | 5,55% |
| 6,25% | 7,72% | 6,25% |
| 6,67% | 8,23% | 6,67% |
Wartości 5,55%, 6,25% i 6,67% to oprocentowanie z przykładów reprezentatywnych banków zebranych przeze mnie 8.10.2026 (zmienna stopa Pekao i ING, stała 5-letnia BNP Paribas i mBank). Aktualne oferty kredytów masz w rankingu kredytów hipotecznych.
Najwyżej oprocentowane konta oszczędnościowe i lokaty to dziś głównie promocje na 3 miesiące, na nowe środki i z limitem kwoty. Aktualną czołówkę pokazuje ranking poniżej (odświeża się codziennie):
| # | Bank i produkt | Oprocentowanie | Okres | Kwota | Warunek | Zysk netto z 10 000 zł | Link |
|---|---|---|---|---|---|---|---|
| 1 |  Bank PekaoLokata Rentierska 36 mies.Długa lokata na 3 lata ze stałą stawką i odsetkami co kwartał. Zerwanie = zwrot wszystkich wypłaconych odsetek. | 4,20%auto 11.10 00:09 | 36 mies. | 5 000 zł - 50 000 zł | maks. 4 lokaty, odsetki wypłacane co kwartał | 1 020,60 zł | Strona banku ↗ |
| 2 |  Bank MillenniumLokata Urodzinowa 1 mies.Tylko raz w roku, w 30 dni od urodzin i tylko na miesiąc - realny zysk symboliczny. | 4,00%auto 11.10 00:09 | 1 mies. | 1 000 zł - 25 000 zł | otwarcie w ciągu 30 dni od urodzin, w aplikacji mobilnej | 27,00 zł | Strona banku ↗ |
| 3 |  BNP ParibasTwoja Lokata 4 mies.Tylko nowe środki, maks. 50 tys. zł. Po odnowieniu oprocentowanie spada (obecnie 2,5%). | 4,00%auto 11.10 00:09 | 4 mies. | 1 000 zł - 50 000 zł | nowe środki względem stanu z 24.08.2026; konto osobiste lub rachunek oszczędnościowy w BNP | 108,00 zł | Strona banku ↗ |
| 4 |  VeloBankLokata na Nowe Środki 6 mies.Tylko nowe środki i ze zgodami marketingowymi. W placówce minimum 5 tys. zł. | 3,50%auto 11.10 00:09 | 6 mies. | 1 000 zł - 190 000 zł | nowe środki względem stanu z 10.09.2026; zgody marketingowe; maks. 3 lokaty po 190 tys. zł;… | 141,75 zł | Strona banku ↗ |
| 5 |  PKO Bank PolskiLokata na nowe środki 6 mies.Tylko nowe środki - liczone względem dnia odniesienia, który bank zmienia co edycję. Maks. 3 lokaty po 250 tys. zł. | 3,40%auto 11.10 00:09 | 6 mies. | 1 000 zł - 250 000 zł | nowe środki względem dnia odniesienia (11.09.2026), okres oferowania 15.09-14.10.2026; maks. 3… | 137,70 zł | Strona banku ↗ |
Jeśli żadna pozycja nie przekracza progu z tabeli przez cały rok, a nie tylko przez 3 miesiące promocji, nadpłata daje więcej.
Nadpłata kredytu czy obligacje skarbowe - co wychodzi lepiej?
Obligacje skarbowe są trudniejsze do porównania, bo część z nich ma oprocentowanie zmienne. Najważniejsze serie z października 2026 (według obligacjeskarbowe.pl, sprawdzone 8.10.2026):
| Seria | Okres | 1. okres | Potem | Odsetki | Wcześniejszy wykup | Link |
|---|---|---|---|---|---|---|
| OTS0127Obligacje 3-miesięczne OTS | 3 mies. | 2,00%auto 11.10 00:09 | stałe | przy wykupie | bez opłat | List emisyjny ↗ |
| ROR1027Obligacje roczne ROR | 1 rok | 4,00%auto 11.10 00:09 | stopa ref. NBP + 0,00% | co miesiąc | 0,50 zł / obligację | List emisyjny ↗ |
| DOR1028Obligacje 2-letnie DOR | 2 lata | 4,15%auto 11.10 00:09 | stopa ref. NBP + 0,15% | co miesiąc | 0,70 zł / obligację | List emisyjny ↗ |
| TOS1029Obligacje 3-letnie TOS | 3 lata | 4,40%auto 11.10 00:09 | stałe | przy wykupie | 1,00 zł / obligację | List emisyjny ↗ |
| COI1030Obligacje 4-letnie COI | 4 lata | 4,75%auto 11.10 00:09 | inflacja + 1,50% | co roku | 2,00 zł / obligację | List emisyjny ↗ |
| EDO1036Obligacje 10-letnie EDO | 10 lat | 5,35%auto 11.10 00:09 | inflacja + 2,00% | przy wykupie | 3,00 zł / obligację | List emisyjny ↗ |
| ROS1032Obligacje 6-letnie rodzinne ROS · dla rodzin 800+ | 6 lat | 5,00%auto 11.10 00:09 | inflacja + 2,00% | przy wykupie | 2,00 zł / obligację | List emisyjny ↗ |
| ROD1038Obligacje 12-letnie rodzinne ROD · dla rodzin 800+ | 12 lat | 5,60%auto 11.10 00:09 | inflacja + 2,50% | przy wykupie | 3,00 zł / obligację | List emisyjny ↗ |
Oferta w sprzedaży 01.10.2026 - 31.10.2026. Źródło: obligacjeskarbowe.pl (MF, agent emisji PKO BP), sprawdzone automatycznie 11.10.2026 00:09. Cena 100 zł za obligację.
- ROR i DOR - oprocentowanie po pierwszym miesiącu to stopa referencyjna NBP (3,75% od 5.03.2026) plus marża 0% albo 0,15%. Po podatku to ok. 3,0-3,2%, czyli wyraźnie mniej niż kredyt na 5,5%.
- TOS - stałe 4,40% przez 3 lata, po podatku 3,56%.
- COI i EDO - pierwszy rok 4,75% i 5,35%, potem inflacja plus marża 1,50% albo 2,00%. Tu wynik zależy od inflacji w kolejnych latach.
Policzyłem 10 lat dla 50 000 zł. Założenia: kredyt oprocentowany cały czas na 5,55%, EDO1036 z pierwszym rokiem 5,35%, a w latach 2-10 inflacja na poziomie 3% (czyli 5% rocznie), podatek Belki od całych odsetek przy wykupie.
50 000 zł na 10 lat - nadpłata czy EDO?
- Nadpłata kredytu na 5,55%: odpowiednik 50 000 × 1,0555^10 = ok. 85 800 zł, czyli ok. 35 800 zł zaoszczędzonych odsetek (bez podatku).
- EDO przy inflacji 3%: 50 000 × 1,0535 × 1,05^9 = ok. 81 700 zł przed podatkiem. Zysk 31 700 zł minus 19% = ok. 25 700 zł na czysto.
- Różnica: ok. 10 000 zł na korzyść nadpłaty.
- EDO dogania nadpłatę dopiero wtedy, gdy średnia inflacja w latach 2-10 przekracza ok. 4,7% rocznie (wtedy oprocentowanie EDO wynosi ok. 6,7% w skali roku).
To uproszczenie: w praktyce oprocentowanie kredytu ze zmienną stopą też się zmienia. Jeśli inflacja rośnie, RPP zwykle nie obniża stóp, więc kredyt drożeje razem z EDO. Ta zależność trochę wyrównuje szanse obu opcji, ale jej skali nie da się przewidzieć. Pełną tabelę serii policzysz w kalkulatorze obligacji.
Ile kosztuje nadpłata kredytu - prowizja za wcześniejszą spłatę?
Tu jest pierwszy haczyk, który zmienia rachunek w pierwszych latach kredytu. Sprawdziłem w tekście jednolitym ustawy o kredycie hipotecznym (Dz.U. 2025 poz. 720):
- kredyt ze zmienną stopą - bank może pobrać rekompensatę tylko wtedy, gdy spłacasz całość lub część kredytu w okresie 36 miesięcy od dnia zawarcia umowy (art. 40 ust. 2),
- rekompensata nie może przekroczyć 3% spłacanej kwoty ani odsetek, które naliczyłyby się od tej kwoty przez rok (art. 40 ust. 3),
- kredyt z okresowo stałą stopą - bank może pobrać rekompensatę w okresie obowiązywania stałej stopy, ale tylko do wysokości kosztów bezpośrednio związanych z przedterminową spłatą (art. 40 ust. 6 i 7),
- rekompensata musi być zastrzeżona w umowie - jeśli umowa jej nie przewiduje, bank jej nie pobierze (art. 40 ust. 1).
Nadpłata 50 000 zł w 2. roku kredytu ze zmienną stopą 5,55%
- Limit 3%: 1 500 zł.
- Odsetki od 50 000 zł za rok: 2 775 zł.
- Maksymalna rekompensata = niższa z kwot = 1 500 zł.
- Zysk z nadpłaty w pierwszym roku spada więc z 2 775 zł do 1 275 zł, czyli z 5,55% do ok. 2,55%.
Wiele banków nie pobiera tej opłaty albo zwalnia z niej przy części nadpłat - to zależy od umowy i tabeli opłat konkretnego banku. Zanim zlecisz nadpłatę, zajrzyj do umowy i aktualnej taryfy. Banki zapowiadają też zmiany innych opłat hipotecznych, np. PKO BP od 29.10.2026 znosi opłatę za zmianę okresu kredytowania (źródło: tabela opłat PKO BP, sprawdzone 8.10.2026) - takie zmiany śledzę w trackerze zmian w bankach.
Jakie ryzyko ma nadpłata, a jakie inwestowanie?
Nadpłata ma ryzyko odwrotne niż inwestycja. Zysk jest pewny, ale tracisz dostęp do pieniędzy.
| Kryterium | Nadpłata kredytu | Lokata / konto oszczędnościowe | Obligacje skarbowe | Akcje, ETF |
|---|---|---|---|---|
| Zysk | = oprocentowanie kredytu | stały w okresie lokaty | stały, zmienny albo inflacja + marża | nieznany, może być ujemny |
| Podatek od zysku | brak | 19% | 19% (poza IKE/IKZE) | 19% (poza IKE/IKZE) |
| Płynność | zero - pieniędzy nie odzyskasz | wysoka (tracisz odsetki przy zerwaniu) | średnia (opłata za wcześniejszy wykup) | wysoka, ale po bieżącej cenie |
| Ochrona | zmniejsza dług | BFG do 100 000 euro | gwarancja Skarbu Państwa | brak gwarancji |
| Koszt wejścia/wyjścia | prowizja do 3% w 36 mies. (zmienna stopa) | zwykle brak | opłata za wykup 0,50-3,00 zł za obligację | prowizje maklerskie |
Opłaty za wcześniejszy wykup obligacji pochodzą z listów emisyjnych serii październikowych (obligacjeskarbowe.pl, 8.10.2026), limit gwarancji BFG opisuję w tekście o gwarancji BFG.
Dwie rzeczy, które często umykają przy liczeniu:
- Płynność ma wartość. Jeśli stracisz pracę, bank nie odda Ci nadpłaconych 50 000 zł - dalej będzie oczekiwał raty. Dlatego najpierw buduję poduszkę finansową, a dopiero nadwyżkę porównuję z nadpłatą.
- Inflacja działa na korzyść kredytobiorcy. Rata w złotówkach przy wyższych cenach i pensjach "waży" mniej. To nie jest argument za brakiem nadpłaty, ale zmniejsza jej realną przewagę przy wysokiej inflacji.
Kiedy nadpłata ma więcej sensu, a kiedy inwestowanie?
Nie wskazuję, co wybrać - pokazuję, od czego zależy wynik. Na korzyść nadpłaty działają:
- wysokie oprocentowanie kredytu (zwłaszcza okresowo stałe powyżej 6%),
- brak prowizji za nadpłatę (np. po 36 miesiącach przy zmiennej stopie),
- gotowa poduszka finansowa na 3-6 miesięcy wydatków,
- niski apetyt na ryzyko i chęć zmniejszenia raty.
Na korzyść oszczędzania lub inwestowania działają:
- oprocentowanie kredytu niższe niż zysk netto z bezpiecznych instrumentów,
- brak oszczędności na czarną godzinę,
- dostęp do ulg podatkowych: w IKE nie płacisz podatku Belki przy wypłacie po spełnieniu warunków, a wpłaty na IKZE odliczasz od dochodu (szczegóły w tekście IKE czy IKZE),
- horyzont długi i akceptacja wahań wartości.
Przykład z ulgą IKZE pokazuje, jak mocno zmienia się rachunek: przy stawce PIT 32% odliczenie wpłaty daje zwrot podatku niezależny od zysku z inwestycji. Tego nadpłata nie ma.
Jak policzyć to na swoim kredycie?
Potrzebujesz trzech liczb z harmonogramu i umowy:
- aktualne oprocentowanie kredytu (marża + wskaźnik, np. WIBOR 3M albo POLSTR 1M),
- data zawarcia umowy (czy minęło 36 miesięcy) i typ stopy (zmienna czy okresowo stała),
- wysokość ewentualnej rekompensaty z umowy lub tabeli opłat.
Resztę policzy kalkulator - pokazuje oszczędność odsetek przy krótszym okresie i przy niższej racie:
KalkulatorNadpłata kredytuMasz wolną kwotę: nadpłacić kredyt czy odłożyć? Policzę odsetki, których nie zapłacisz, i zysk netto z lokaty lub…Policz →Jak wybrać między niższą ratą a krótszym okresem, rozpisałem osobno w tekście jak nadpłacić kredyt hipoteczny.
Pytania i odpowiedzi
Czy nadpłata kredytu jest opodatkowana?
Nie. Nadpłacając kredyt, płacisz mniej odsetek, ale nie osiągasz przychodu, więc nie ma podatku. Dlatego porównuję oprocentowanie kredytu z zyskiem z lokaty czy obligacji po odjęciu 19% podatku Belki.
Czy bank może pobrać opłatę za nadpłatę kredytu hipotecznego?
Może, jeśli przewiduje to umowa. Przy zmiennej stopie tylko przez 36 miesięcy od zawarcia umowy i maksymalnie 3% nadpłacanej kwoty, nie więcej niż odsetki za rok. Przy okresowo stałej stopie - w okresie stałej stopy, do wysokości kosztów banku (art. 40 ustawy o kredycie hipotecznym).
Od jakiego oprocentowania lokaty nadpłata przestaje się opłacać?
Gdy lokata daje brutto więcej niż oprocentowanie kredytu podzielone przez 0,81 i to przez cały okres, a nie tylko w 3-miesięcznej promocji. Przy kredycie na 5,55% próg to ok. 6,85% brutto.
Czy lepiej nadpłacać kredyt, czy kupować obligacje EDO?
Zależy od przyszłej inflacji. Przy założonej inflacji 3% rocznie i kredycie na 5,55% nadpłata wychodzi w moim wyliczeniu o ok. 10 000 zł lepiej na 50 000 zł w 10 lat. EDO zaczyna wygrywać przy średniej inflacji powyżej ok. 4,7%.
Czy można odzyskać nadpłacone pieniądze?
Nie. Nadpłata zmniejsza kapitał kredytu i nie da się jej wypłacić. Część banków pozwala później wydłużyć okres albo zawiesić raty, ale to osobna usługa z warunkami i często opłatą.
Źródła
- Ustawa z 23.03.2017 o kredycie hipotecznym, tekst jednolity Dz.U. 2025 poz. 720, art. 40 (ISAP) - sprawdzone 8.10.2026
- NBP - podstawowe stopy procentowe (plik XML) - stopa referencyjna 3,75% od 5.03.2026, sprawdzone 8.10.2026
- Obligacje skarbowe - oferta październik 2026 (obligacjeskarbowe.pl) - sprawdzone 8.10.2026
- Pekao - kredyt hipoteczny, przykład reprezentatywny z 1.10.2026 - sprawdzone 8.10.2026
- ING - kredyt hipoteczny, przykład reprezentatywny z 1.10.2026 - sprawdzone 8.10.2026
- BNP Paribas - kredyt hipoteczny, przykład reprezentatywny z 8.10.2026 - sprawdzone 8.10.2026
- mBank - kredyt hipoteczny, przykład reprezentatywny z 7.10.2026 - sprawdzone 8.10.2026
- PKO BP - zmiany taryfy dla kredytów hipotecznych od 29.10.2026 (PDF) - sprawdzone 8.10.2026
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592 (ISAP) - sprawdzone 8.10.2026